
फाइनेंशियल मिनिमलिज्म: स्मार्ट बचत से आर्थिक तनाव घटाएं और भविष्य मजबूत बनाएं
फाइनेंशियल मिनिमलिज्म क्या है और यह क्यों जरूरी है?
महीने की शुरुआत में सैलरी आने के बाद ज्यादातर लोगों को लगता है कि इस बार खर्च को नियंत्रित करके अच्छी बचत की जाएगी। लेकिन जैसे-जैसे महीने के दिन गुजरते हैं, ऑनलाइन शॉपिंग, बाहर खाना, सब्सक्रिप्शन, छोटे-मोटे गैजेट और दूसरी गैरजरूरी खरीदारी बजट बिगाड़ देती है।
कई बार समस्या कम आय नहीं, बल्कि पैसे के इस्तेमाल की सही योजना न होना होती है। इसी समस्या से निपटने का एक तरीका फाइनेंशियल मिनिमलिज्म है।
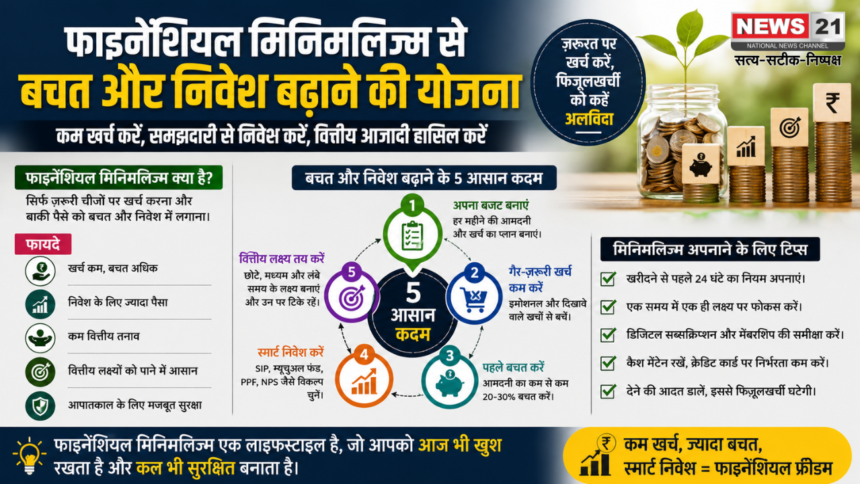
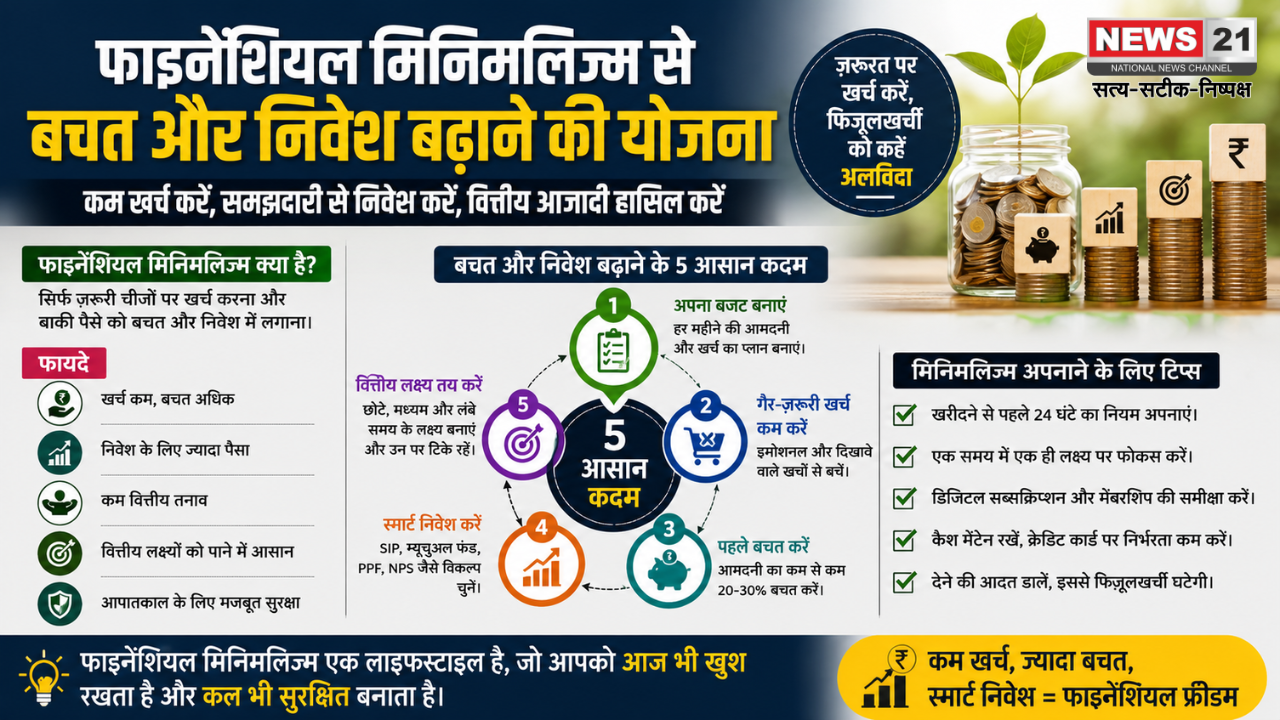
इसका मतलब कंजूसी करना नहीं है। इसका मूल विचार यह है कि पैसा उन्हीं चीजों पर खर्च किया जाए जो वास्तव में जरूरी हैं या जिनसे लंबे समय में फायदा मिलता है। गैरजरूरी खर्च को कम करके बची रकम को बचत, इमरजेंसी फंड और निवेश की ओर मोड़ा जा सकता है।
जापान की पारंपरिक बजटिंग पद्धति ककीबो (Kakeibo) भी खर्चों को लिखने और उनकी समीक्षा करने पर जोर देती है। इसका उद्देश्य व्यक्ति को यह समझने में मदद करना है कि पैसा कहां जा रहा है और कौन-से खर्च वास्तव में टाले जा सकते हैं।
फाइनेंशियल मिनिमलिज्म और कंजूसी में क्या अंतर है?
दोनों को अक्सर एक जैसा समझ लिया जाता है, लेकिन इनके बीच बड़ा अंतर है।
फाइनेंशियल मिनिमलिज्म में व्यक्ति खर्च करने से पहले उसकी उपयोगिता और जरूरत को देखता है। वहीं कंजूसी में जरूरी चीजों पर भी पैसा खर्च करने से बचने की कोशिश की जा सकती है।
उदाहरण के लिए, हर साल केवल नए मॉडल के आने पर स्मार्टफोन बदलना गैरजरूरी खर्च हो सकता है। अगर मौजूदा फोन आपकी जरूरत पूरी कर रहा है, तो उसे इस्तेमाल करते रहना मिनिमलिस्ट सोच का हिस्सा है।
लेकिन अगर फोन खराब हो चुका है और काम में परेशानी हो रही है, तो नया फोन खरीदना जरूरी खर्च हो सकता है।
इसी तरह अच्छी क्वालिटी का ऐसा जूता खरीदना जिसे लंबे समय तक इस्तेमाल किया जा सके, बार-बार सस्ते जूते खरीदने से बेहतर वित्तीय फैसला हो सकता है।
फाइनेंशियल मिनिमलिज्म आज क्यों लोकप्रिय हो रहा है?
महंगाई, बढ़ते कर्ज, आसान ऑनलाइन शॉपिंग और सोशल मीडिया पर दिखने वाली महंगी जीवनशैली ने खर्च करने की आदतों को काफी प्रभावित किया है।
लोग अब केवल ज्यादा कमाने पर ही ध्यान नहीं दे रहे, बल्कि अपनी आय का बेहतर इस्तेमाल करने की कोशिश भी कर रहे हैं।
फाइनेंशियल मिनिमलिज्म लोकप्रिय होने के पीछे कुछ प्रमुख कारण हैं:
- बढ़ती महंगाई के बीच खर्च नियंत्रित करना।
- क्रेडिट कार्ड और दूसरे कर्ज पर निर्भरता कम करना।
- गैरजरूरी खरीदारी से बचना।
- भविष्य के लिए आर्थिक सुरक्षा तैयार करना।
- जल्दी वित्तीय स्वतंत्रता हासिल करने की कोशिश।
- पैसों से जुड़ा तनाव कम करना।
- बचत और निवेश की आदत विकसित करना।
हम जरूरत से ज्यादा खरीदारी क्यों करते हैं?
कई बार हम किसी चीज को इसलिए नहीं खरीदते क्योंकि उसकी जरूरत है, बल्कि इसलिए खरीदते हैं क्योंकि वह सस्ती है, ट्रेंड में है या उस पर अच्छा डिस्काउंट मिल रहा है।
ओवरस्पेंडिंग के पीछे कई कारण हो सकते हैं:
- जरूरत और इच्छा के बीच अंतर न समझना।
- बिना बजट बनाए खरीदारी करना।
- भविष्य में काम आने की उम्मीद में सामान जमा करना।
- बड़ी छूट देखकर तुरंत खरीद लेना।
- सोशल मीडिया पर दूसरों की लाइफस्टाइल से तुलना करना।
- खरीदारी से पहले इस्तेमाल की वास्तविक जरूरत न आंकना।
- तनाव या खराब मूड में खरीदारी करना।
इसलिए खरीदारी से पहले कुछ मिनट रुककर यह सोचना जरूरी है कि वस्तु वास्तव में कितनी उपयोगी है।
ऑनलाइन शॉपिंग कैसे खर्च बढ़ाती है?
ऑनलाइन शॉपिंग प्लेटफॉर्म खरीदारी को बेहद आसान बना चुके हैं। एक-दो क्लिक में सामान घर तक पहुंच जाता है। सुविधा के साथ इसका एक दूसरा असर भी है—अचानक खरीदारी की संभावना बढ़ जाती है।
ऑनलाइन प्लेटफॉर्म पर अक्सर आपकी पिछली सर्च और खरीदारी के आधार पर मिलते-जुलते प्रोडक्ट दिखाए जाते हैं।
इसके अलावा:
- फ्लैश सेल तुरंत फैसला लेने का दबाव बनाती हैं।
- डिस्काउंट नोटिफिकेशन खरीदारी की इच्छा बढ़ा सकते हैं।
- लगातार ऑफर और कूपन दिखाई देते हैं।
- आसान डिजिटल पेमेंट सोचने का समय कम कर देता है।
- कार्ट में रखे सामान के लिए रिमाइंडर भेजे जाते हैं।
इसलिए ऑनलाइन खरीदारी करते समय केवल कीमत नहीं, बल्कि वास्तविक जरूरत को भी देखना चाहिए।
सोशल मीडिया खर्च करने की आदत को कैसे प्रभावित करता है?
सोशल मीडिया पर दिखाई जाने वाली लाइफस्टाइल भी हमारी खरीदारी की आदतों को प्रभावित कर सकती है।
इन्फ्लुएंसर्स और ब्रांड प्रमोशन के जरिए कपड़े, गैजेट, कॉस्मेटिक्स, ट्रैवल और दूसरी चीजों को जीवनशैली का जरूरी हिस्सा जैसा दिखाया जा सकता है।
इससे:
- नई चीज खरीदने की इच्छा बढ़ सकती है।
- महंगी लाइफस्टाइल सामान्य लगने लगती है।
- दूसरों से तुलना करने की आदत बढ़ सकती है।
- बार-बार दिखने वाला प्रोडक्ट आकर्षक लग सकता है।
- स्पॉन्सर्ड कंटेंट को व्यक्तिगत सलाह समझने का जोखिम रहता है।
इसलिए किसी चीज को खरीदने से पहले यह देखना जरूरी है कि जरूरत वास्तव में आपकी है या सिर्फ किसी कंटेंट से पैदा हुई है।
इमोशनल स्पेंडिंग क्या है?
कुछ लोग तनाव, उदासी, अकेलेपन या चिंता के दौरान खरीदारी करके थोड़ी देर के लिए बेहतर महसूस करते हैं। इसे आमतौर पर इमोशनल स्पेंडिंग कहा जाता है।
समस्या तब पैदा होती है जब यह व्यवहार बार-बार दोहराया जाए।
ऐसी स्थिति में खरीदारी से थोड़े समय के लिए खुशी मिल सकती है, लेकिन बाद में बजट बिगड़ने और पछतावे की स्थिति पैदा हो सकती है।
अगर आपको अचानक खरीदारी करने की इच्छा हो रही है, तो 24 घंटे इंतजार करना एक उपयोगी व्यवहारिक तरीका हो सकता है।
फाइनेंशियल क्लटर के संकेत क्या हैं?
अगर आपकी आय ठीक है लेकिन महीने के अंत में बचत नहीं बचती, तो आपको अपने वित्तीय व्यवहार की समीक्षा करनी चाहिए।
कुछ सामान्य संकेत हैं:
- हर महीने बजट से ज्यादा खर्च होना।
- कई ऐसे सब्सक्रिप्शन जिनका इस्तेमाल नहीं होता।
- क्रेडिट कार्ड का लगातार बढ़ता बिल।
- बिना योजना के ऑनलाइन खरीदारी।
- घर में इस्तेमाल न होने वाला सामान बढ़ना।
- इमरजेंसी फंड का न होना।
- बचत और निवेश को लगातार टालना।
- छोटी-छोटी खरीदारी का हिसाब न रखना।
इन संकेतों को नजरअंदाज करने के बजाय खर्चों की समीक्षा करना बेहतर है।
फाइनेंशियल मिनिमलिज्म कैसे शुरू करें?
फाइनेंशियल मिनिमलिज्म अपनाने के लिए किसी बड़े बदलाव की जरूरत नहीं है। शुरुआत रोजमर्रा की छोटी आदतों से की जा सकती है।
खर्चों का ऑडिट करें
पिछले तीन महीने के बैंक स्टेटमेंट और खर्चों को देखें। इससे आपको पता चलेगा कि आपकी आय का सबसे बड़ा हिस्सा किन चीजों पर जा रहा है।
खर्चों को तीन हिस्सों में बांट सकते हैं—जरूरी, उपयोगी लेकिन टाले जा सकने वाले और गैरजरूरी।
जरूरत और इच्छा को अलग करें
खरीदारी से पहले खुद से पूछें:
- क्या मुझे इसकी वास्तव में जरूरत है?
- क्या मेरे पास इसका कोई विकल्प पहले से मौजूद है?
- अगर मैं इसे नहीं खरीदूं तो क्या मेरा काम रुक जाएगा?
- क्या यह खरीदारी मेरे बजट में है?
इन सवालों से अचानक होने वाली खरीदारी कम की जा सकती है।
24-घंटे का नियम अपनाएं
छोटी या अचानक होने वाली गैरजरूरी खरीदारी के लिए 24 घंटे रुकने की आदत डालें।
अगर एक दिन बाद भी वह वस्तु जरूरी लगे, तभी खरीदने पर विचार करें।
इससे ऑफर, विज्ञापन या अचानक पैदा हुई इच्छा के कारण होने वाली खरीदारी को रोकने में मदद मिल सकती है।
30-दिन का नियम अपनाएं
महंगे गैजेट, फर्नीचर या दूसरी बड़ी खरीदारी के लिए 30 दिन इंतजार करना उपयोगी हो सकता है।
इस अवधि में कीमत, बजट, विकल्प और वास्तविक जरूरत पर विचार करें।
30 दिन बाद भी अगर वस्तु जरूरी लगती है और खरीदारी आपके वित्तीय लक्ष्य को प्रभावित नहीं करती, तो फैसला लिया जा सकता है।
घर का फाइनेंशियल डिक्लटर कैसे करें?
जिस तरह घर से अनावश्यक सामान हटाया जाता है, उसी तरह वित्तीय जीवन से गैरजरूरी खर्च हटाए जा सकते हैं।
घर में पड़े ऐसे सामान की सूची बनाएं जिनका लंबे समय से इस्तेमाल नहीं हुआ है। उपयोगी वस्तुओं को बेचने या जरूरतमंदों को देने पर विचार किया जा सकता है।
इसी तरह उन सेवाओं की सूची बनाएं जिनके लिए हर महीने पैसे कट रहे हैं लेकिन उनका इस्तेमाल नहीं हो रहा।
सब्सक्रिप्शन की समीक्षा करें
OTT प्लेटफॉर्म, म्यूजिक ऐप, क्लाउड स्टोरेज, जिम और दूसरे डिजिटल सब्सक्रिप्शन को समय-समय पर चेक करें।
जो सेवाएं इस्तेमाल नहीं हो रही हैं, उन्हें बंद करने पर विचार करें।
अगर कई सेवाओं का इस्तेमाल कम होता है, तो जरूरत के अनुसार केवल उन्हीं को जारी रखना बेहतर हो सकता है जिनका वास्तविक उपयोग होता है।
EMI और कर्ज को नियंत्रित करें
कर्ज का बोझ कम करना वित्तीय योजना का महत्वपूर्ण हिस्सा है।
नया कर्ज लेने से पहले यह देखें कि उसकी कुल लागत कितनी होगी और मासिक बजट पर कितना असर पड़ेगा।
क्रेडिट कार्ड का भुगतान समय पर करना और अनावश्यक EMI से बचना भी वित्तीय अनुशासन का हिस्सा है।
पहले बचत, फिर खर्च का नियम अपनाएं
सैलरी आने के बाद जो पैसा बचता है उसे निवेश करने के बजाय पहले से बचत या निवेश की रकम अलग करना ज्यादा व्यवस्थित तरीका हो सकता है।
उदाहरण के लिए, वेतन आने के बाद तय रकम को बचत खाते, इमरजेंसी फंड या आपके चुने हुए निवेश साधन में भेजा जा सकता है।
SIP जैसे निवेश विकल्पों में निवेश करने से पहले अपने लक्ष्य, जोखिम क्षमता, निवेश अवधि और संबंधित उत्पाद की शर्तों को समझना जरूरी है।
कम खरीदें, लेकिन बेहतर खरीदें
हर बार सबसे सस्ता विकल्प लेना जरूरी नहीं है।
कई बार कम कीमत की वस्तु जल्दी खराब हो जाती है और उसे बार-बार खरीदना पड़ता है। इसके बजाय टिकाऊ और लंबे समय तक उपयोगी वस्तु खरीदना कुल खर्च को कम कर सकता है।
हालांकि महंगा होना हमेशा बेहतर गुणवत्ता की गारंटी नहीं है। खरीदारी से पहले गुणवत्ता, जरूरत, कीमत और उपयोग की अवधि की तुलना करना जरूरी है।
कपड़ों पर खर्च कैसे कम करें?
कपड़ों की खरीदारी में भी फाइनेंशियल मिनिमलिज्म अपनाया जा सकता है।
- जरूरत होने पर ही नए कपड़े खरीदें।
- केवल ट्रेंड के कारण कपड़े न खरीदें।
- ऐसे कपड़े चुनें जिन्हें अलग-अलग अवसरों पर पहना जा सके।
- खरीदारी से पहले अलमारी में मौजूद कपड़ों की जांच करें।
- केवल सेल देखकर खरीदारी न करें।
- अच्छी फिटिंग और टिकाऊ क्वालिटी को प्राथमिकता दें।
- कपड़ों का सही रखरखाव करें।
गैजेट खरीदने से पहले क्या देखें?
हर नया स्मार्टफोन, लैपटॉप या स्मार्ट डिवाइस खरीदना जरूरी नहीं होता।
अगर मौजूदा डिवाइस आपकी जरूरत पूरी कर रही है, तो सिर्फ नया मॉडल बाजार में आने के कारण उसे बदलने की जरूरत नहीं है।
नया गैजेट खरीदने से पहले:
- फीचर्स की तुलना करें।
- कुल कीमत देखें।
- अपने बजट का आकलन करें।
- मौजूदा डिवाइस की वास्तविक समस्या पहचानें।
- EMI की कुल लागत समझें।
- खरीदारी को कुछ समय टालकर देखें।
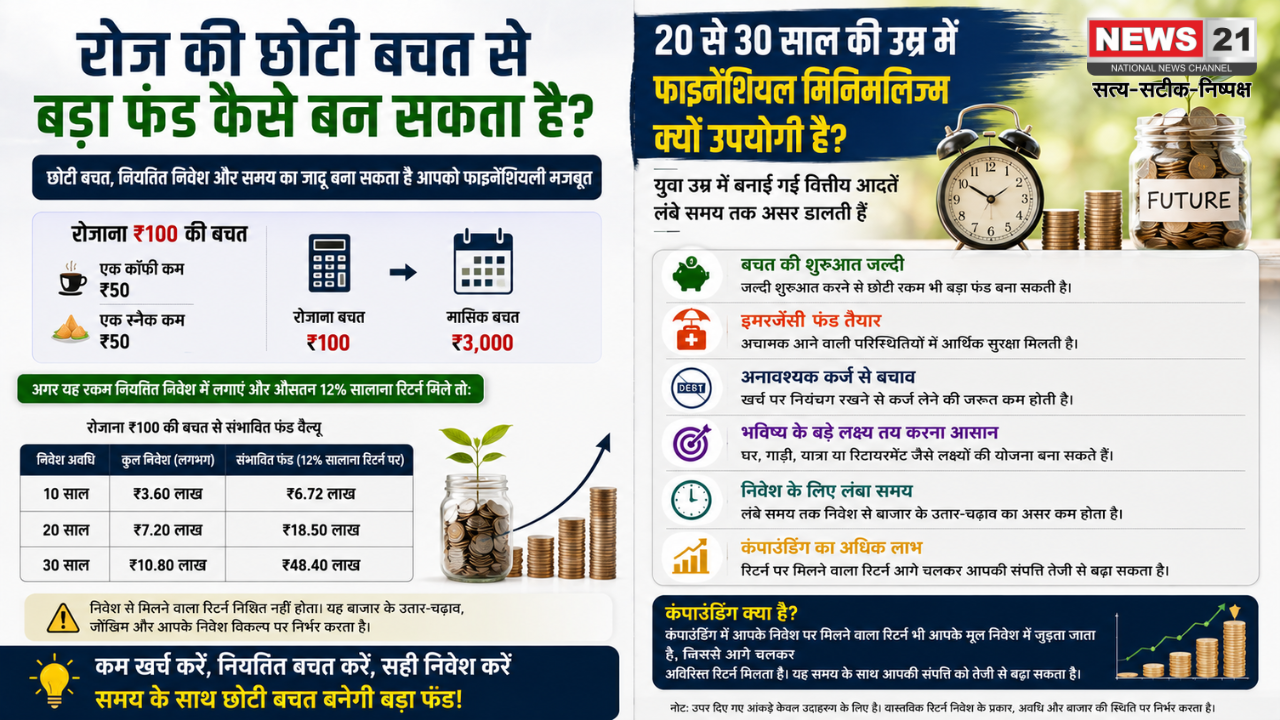
रोज की छोटी बचत से बड़ा फंड कैसे बन सकता है?
छोटी बचत लंबे समय में बड़ा अंतर पैदा कर सकती है, खासकर जब उसे नियमित रूप से निवेश किया जाए।
उदाहरण के तौर पर, रोजाना ₹100 खर्च कम करने का मतलब करीब ₹3,000 महीने की रकम अलग रखना हो सकता है। इसे नियमित रूप से बचाने या उपयुक्त निवेश विकल्प में लगाने पर लंबे समय में अच्छी राशि जमा हो सकती है।
हालांकि निवेश से मिलने वाला वास्तविक रिटर्न निश्चित नहीं होता। बाजार से जुड़े निवेश में रिटर्न जोखिम और बाजार की स्थिति पर निर्भर करता है।
इसलिए किसी भी निवेश का फैसला केवल अनुमानित रिटर्न देखकर नहीं करना चाहिए।
20 से 30 साल की उम्र में फाइनेंशियल मिनिमलिज्म क्यों उपयोगी है?
युवा उम्र में बनाई गई वित्तीय आदतें लंबे समय तक असर डाल सकती हैं।
इस उम्र में खर्च नियंत्रित करने और निवेश की आदत बनाने से:
- बचत की शुरुआत जल्दी हो सकती है।
- इमरजेंसी फंड तैयार किया जा सकता है।
- अनावश्यक कर्ज से बचना आसान हो सकता है।
- भविष्य के बड़े लक्ष्य तय किए जा सकते हैं।
- निवेश के लिए लंबा समय मिल सकता है।
- कंपाउंडिंग का लाभ लेने का अवसर बढ़ सकता है।
कंपाउंडिंग में निवेश पर मिलने वाला रिटर्न आगे चलकर अतिरिक्त रिटर्न पैदा कर सकता है। हालांकि वास्तविक परिणाम निवेश के प्रकार, अवधि और रिटर्न पर निर्भर करते हैं।
नौकरी की शुरुआत में कौन-सी वित्तीय आदतें बनाएं?
पहली नौकरी से ही पैसों को व्यवस्थित तरीके से मैनेज करने की आदत भविष्य में काफी उपयोगी हो सकती है।
शुरुआत में:
- मासिक बजट तैयार करें।
- आय का एक हिस्सा नियमित रूप से बचाएं।
- इमरजेंसी फंड बनाना शुरू करें।
- क्रेडिट कार्ड का जिम्मेदारी से इस्तेमाल करें।
- गैरजरूरी EMI से बचें।
- बीमा जैसी जरूरी वित्तीय सुरक्षा को समझें।
- अपने वित्तीय लक्ष्यों के अनुसार निवेश योजना बनाएं।
- आय बढ़ने पर खर्च के साथ बचत भी बढ़ाएं।
फाइनेंशियल मिनिमलिज्म का असली लक्ष्य क्या है?
फाइनेंशियल मिनिमलिज्म का उद्देश्य जीवन को पूरी तरह खर्च-मुक्त बनाना नहीं है। इसका लक्ष्य यह समझना है कि आपकी कमाई का इस्तेमाल आपके लिए सबसे ज्यादा महत्वपूर्ण चीजों पर हो।
जरूरी खर्च, स्वास्थ्य, शिक्षा, बीमा, परिवार, अनुभव और भविष्य के लक्ष्यों पर पैसा खर्च करना गलत नहीं है।
समस्या तब होती है जब बिना सोचे-समझे किए गए छोटे-छोटे खर्च मिलकर आपकी बचत और निवेश की क्षमता को कम कर देते हैं।
इसलिए बेहतर तरीका है—कम नहीं, बल्कि समझदारी से खर्च करें।
अगर खर्च नियंत्रित करके बची रकम को नियमित बचत और उपयुक्त निवेश में लगाया जाए, तो समय के साथ आर्थिक स्थिति मजबूत करने में मदद मिल सकती है।
नोट: यह लेख सामान्य वित्तीय जानकारी के लिए है। निवेश से पहले अपने वित्तीय लक्ष्य, जोखिम क्षमता और संबंधित निवेश उत्पाद की शर्तों को समझें। किसी योग्य वित्तीय सलाहकार से सलाह लेना भी उपयोगी हो सकता है।
Read More:- https://youtu.be/HqW_4D2LYTU